lørdag den 10. november 2018

JULEGAVER 2018

BOGGAVER ER PERFEKTE JULEGAVER  


KLIK PÅ BILLEDET FOR AT KOMME DIREKTE TIL SAXO HVOR BØGERNE FINDES 

Eller se link til hver enkelt herunder med indholdsfortegnelse.

Mine bøger er skrevet, så de både kan give hyggelige læsetimer OG gemmes som opslagsværker, hvis der er ting man, som IVÆRKSÆTTER, bliver i tvivl om siden.

8 titler er det blevet til inden for iværksætteri. Du kan også vælge at se dem én for én herunder. Der vil du også kunne se indholdsfortegnelsen m.m.


START-UP. Den komplette iværksætter bibel Lækker hardcover bog eller - e-bog med mængder af inspiration til enhver iværksætter. Dækker alle firmaformer og selskaber som nye iværksættere har behov for.

FRADRAG - Skatteregler og praksis og mere end 70 helt konkret fradrag for dig med eget firma.


ApS - Alt om anpartsselskaber - stiftelsen, skat, moms, regnskab - dækker det hele.

IVS Alt om Iværksætterselskab IVS, Stiftelse, skat, moms og supervigtige huskelister.

PERSONLIG VIRKSOMHED Bogen om Enkeltmandsvirksomhed, PMV (uden moms) og I/S, med skat, moms og en masse vigtig viden.


Introduktion til REGNSKAB - For alle der vil forstå regnskab og bogføring. De svære begreber gjort forståeligt. Masser af  læsning, der gør bogføring let, uanset program.

GRUNDBOG FOR DIG DER VIL VÆRE IVÆRKSÆTTER Sidstnævnte skrevet i E-Pub formatet til alle boglæsere, tablets og smartphones -. dækker alt det en ny iværksætter skal vide. Beskrevet så det er forståeligt for alle, der vil i gang som iværksættere.

Jeg vil være SELVSTÆNDIG om personlig virksomhed, PMV, I/S og selskaberne IVS og ApS.

fredag den 12. oktober 2018

John Hannover på Saxo publish


Iværksætterbøger af John Hannover

Bøger til alle iværksætterbehov. Findes i alt fra lækker hard-cover til almindelige print-on-demand bøger OG som e-bøger.
Alt dækkes - enten i bøger der samler det hele, eller i bøger der helt præcis rammer lige den type virksomhed du vil stifte.

Klikker du på det øverste billede med alle bøgerne, så kommer du til Saxo direkte, og ofte vil der være tilbud på visse af dem.

Herunder har du også alle bøger - hvor du først kommer til indholdsfortegnelsen, og så kan købe hos Saxo derefter - igen - ofte med tilbud på en del af dem.

START-UP - LINK TIL INDHOLDSFORTEGNELSE TIL DEN MEST KOMPLETTE IVÆRKSÆTTERBOG - SOM RIGTIG HARD-COVER BOG ELLER E-BOG


GRUNDBOG FOR DIG DER VIL VÆRE SELVSTÆNDIG. DANMARKS E-PUB BOG TIL ALLE BOGLÆSERE, COMPUTER, TABLET OG SMART PHONE MED ALT DU SKAL VIDE


INTRODUKTION TIL REGNSKAB  - LINK TIL INDHOLDSFORTEGNELSE OG DOWNLOAD AF E BOG - ELLER TIL KØB SOM PAPERBACK


ApS - ALT DU SKAL VIDE OM ANPARTSSELSKABER


IVS -  IVÆRKSÆTTERSELSKAB 2. UDGAVE - LINK TIL INDHOLDSFORTEGNELSE OG DOWNLOAD AF E-BOG ELLER KØB SOM PAPERBACK


God læsning  John Hannover


fredag den 28. september 2018

Opstartsbøger

STARTUP SOM LINK 
Den komplette iværksætter bibel. Alle virksomhedsformer samt selskaberne IVS og ApS er gennemgået fra stiftelse til evt. lukning. Skat, moms, regnskab, supervigtige huskelister, faste omkostninger, baglandet, bank, investor og en mængde anden inspiration, i letlæst form

PERSONLIG VIRKSOMHED SOM LINK
Grundig letlæst gennemgang af personlig virksomhed, fra opstart - via drift til evt. lukning 
Den dækker over Enkeltmandsvirksomhed - PMV og Interessentskab I/S

IVS SOM LINK 
IVS. 2. udgave af denne bog indeholder langt mere detaljeret om stiftelse, indskydelse af kapital samt andet nyt materiale. Den helt komplette bog for alle der vil stifte, eller allerede driver iværksætterselskab

ApS SOM LINK
Den komplette bog om ApS som kapitalselskab. Det svære valg, personlig virksomhed, IVS eller nu ApS. Stiftelse i detaljer, holding godt gennemgået, skat, moms, forpligtelser, huskelister der kan forhindre mange vanskeligheder og i det hele taget, inspiration til alle der vil stifte, eller allerede driver et anpartsselskab. Danmarks nok mest komplette bog om ApS


GRUNDBOG FOR DIG DER VIL VÆRE IVÆRKSÆTTER - E-PUB BOG
E-Pub formatet til alle boglæser, tablets og smart-phones -. dækker alt det en ny iværksætter skal vide - hele vejen rundt fra stiftelse, skat, moms, regnskab og alt det andet du skal vide, beskrevet så det er forståeligt for alle der vil igang som iværksættere, 

I ALLE LINKS KAN DU SE INDHOLDSFORTEGNELSEN INDEN DU SKAL BESLUTTE DIG.


fredag den 21. september 2018

Duckwitz


Den 28. september 1943 fortalte Hitlers højre hånd i Danmark den rigsbefuldmægtigede Werner Best til sin højre hånd, den tyske skibsfartsattache G F Duckwitz, at aktionen, hvor jøderne skulle interneres, skulle finde sted mellem den 1. og 2. oktober.

Datoen var utvivlsomt valgt ud fra, at det var en fredag aften som for jøderne er shabbat og samtidigt var det Rosh Hashanah, jødisk nytår. Dermed kunne man forvente at jøderne ville være hjemme om aftenen og dermed relativt nemme at samle op.

G. F Duckwitz var absolut ikke tilhænger af Hitler. Faktisk var han, uden at blive opdaget, lidt involveret i attentatet mod Hitler i 1944.

G. F Duckwitz valgte helt enkelt at lække informationen til formanden for socialdemokratiet Hans Hedtoft.  Hans Hedtoft informerede kongehuset og beskeden gik videre til den danske modstandsbevægelse og til det jødiske samfund. 

Herfra gik det stærkt med at informere jøderne bredt, om den kommende fare.

Overrabbiner Marcus Melchior sagde direkte i sin tale i synagogen ved Rosh Hashanah den 29. september, at han måtte råde alle jøder til at holde sig borte fra hjemmet og i stedet omgående søge i skjul, og videre til Sverige.

G. F Duckwitz rejste på eget initiativ til Stockholm, hvor han fik foretræde for statsminister Per Albin Hansson. Der fik Duckwitz underhåndsaccept fra Sverige om, at man dér ville give de danske jøder opholdstilladelse.

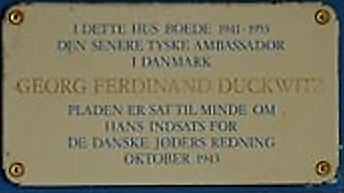
Duckwitz boede under krigen, og igen senere, da han fra 1955 til 1958 var Vesttysklands ambassadør i Danmark, i Frieboeshvile i Lyngby, hvor byhistorisk samling for Lyngby Tårbæk kommune i dag har hjemme, og hvor der sidder en mindeplade for G.F. Duckwitz.


Sent i september 1943 var tysk politi allerede ankommet til Danmark, lige som de transportskibe der skulle transportere de ca. 7.000 danske jøder til Tyskland, allerede lå klar i havnen.

Den 1. oktober sendte den danske konge en meddelelse til den tyske rigsbefuldmægtigede, Werner Best, hvor kongen beskrev, at han var blevet gjort bekendt med, at man fra tysk side snart ville tage yderligere ”skridt” imod de danske jøder. 

Kongen advarede om konsekvenserne for det fremtidige forhold mellem Danmark og Tyskland, hvis der blev indført særforanstaltninger imod en gruppe mennesker, der i mere end 100 år havde nydt fulde borgerlige rettigheder i Danmark.

Takket være de tidlige advarsler og en meget kort reaktionstid fra de danske jøders side, sammen med stor folkelig opbakning om hjælp til at flygte, kom langt de fleste danske jøder ud af landet.

Omkring 450 danske jøder, eller ca. 7 % af de danske jøder kom ikke i sikkerhed. De blev fanget og sat på skibene i Københavns Havn.

Formentlig grundet dansk pres og ”samarbejdspolitikken”, blev de danske jøder dog behandlet ganske meget bedre end jøderne i andre lande. De blev ikke sendt til tilintetgørelseslejre men forblev i Theresienstadt i det gamle Tjekkoslovakiet. Theresienstadt havde f.eks. ikke gaskamre.

Jøderne fik også dér hjælp fra Dansk Røde Kors i form af hjælpepakker, og ”blot” 51 jøder, hovedsageligt ældre og syge, overlevede ikke Theresienstadt. Blandt de tilfangetagne var bla.a ca. 30 jøder fra det jødiske plejehjem i København, heraf en kvinde på 102 år, som blev sendt til Theresienstadt.

De ca. 400 tilbageværende blev overbragt til grev Folke Bernadotte fra Svensk Røde Kors og fragtet i sikkerhed i Danmark.
----------------------

Afsnit ra bogen KRIGSKORRESPONDANCE


tirsdag den 18. september 2018

GRUNDBOG til dig der vil være selvstændig

Grundbog til dig der vil være Selvstændig er EN bog der samler AL den viden du behøver som selvstændig, helt uanset du vil stifte personlig virksomhed, PMV, I/S eller selskab som IVS og ApS.

Alt lige fra stiftelsen i klare forståelige detaljer, til regnskab, skat, moms og rigtigt meget andet, forklaret så det kan forstås, netop af dig - det vil være selvstændig, eller måske for nyligt er sprunget ud livet som selvstændig iværksætter, men lige vil have det hele på plads


Bogen er nu udgivet som Epub bog = i et e-bogs format der passer til alle boglæsere, tablets, ipads, android, telefoner mm.


DU KAN KØBE BOGEN HER - KLIK PÅ BILLEDET FOR MERE


Her i YOUTUBE link forklarer jeg mere om bogen
Indholdsfortegnelse:

  1. Kolofon - forbehold
  2. Indledning
  3. Drømmen Er den realistisk?
  4. Hvornår skal man stifte virksomhed
  5. Personlig virksomhed eller selskab?
  6. Hobby virksomhed
  7. Stiftelse hvordan?
  8. Skat
  9. Moms
  10. Køb af aktiver inden stiftelsen:
  11. Regnskab gode råd til dig der selv vil bogføre
  12. Aftaler
  13. Bank
  14. Lukke personlig virksomhed
  15. Lukke et selskab
  16. Afslutning
Du kan naturligvis også få mine iværksætter bøger som e-bog i PDF format og som paperback eller hard-cover med mange titler der dækker iværksætteri bredt

Du finder meget mere om de øvrige bøger HER I LINK

God læsning  John Hannover

tirsdag den 11. september 2018

lidt om flugten

Fra min bog KRIGSKORRESPONDANCE lidt om flugten

Til forståelse, som vi have fremgået tidligere i bogen, var far heljøde mens mor ikke var jøde og mormor og morfar heller ikke. Advarslen til jøderne gik på, at også ikke jødiske hustruer skulle flygte med.

FRA BOGEN her sat i kursiv for citat:

Min far og mor fik beskeden om den forestående opsamling af alle 
danske jøder fra farmor Laura, der som nævnt havde fået beskeden direkte fra dronning Alexandrine. 

De konsulterede forskellige instanser for at høre, hvor risikoen ville være for mor, som ikke var jødisk, og alle steder var svaret, at der ville være en udtalt risiko for internering.

De talte også med min mormor og morfar som havde samme råd. Selv om de dermed måtte se deres elskede datter mormor og morfars eneste barn, min mor flygte og selvom mor tilmed netop havde født sit andet barn, min søster Lone, var rådet også fra dem, tag med.

At det har været rædselsfuldt for mor og far – mor var 23 år gammel, at skulle efterlade et spædbarn som Long og 3 årige Bent, har været tydeligt for mig altid.

Mor beskriver det i sin dagbog, som jeg er i besiddelse af 


Mor og far forlod hjemmet på Rypevej i Hellerup, og tog ned til deres venner Lorry og Astrid Feilberg som boede på en gård et sted på Sjælland. Af sikkerhedshensyn fik min far listet en stor vindueskarm af, og under den kunne lille en madras i skunken. Her opholdt min far sig om natten, hvor vindueskarmen blev lagt på igen.  Der må tydeligvis have været ganske stor frygt for at blive afsløret.

Jeg er ikke klar over hvor mor og far kom over til Sverige, men jeg har fået fortalt, at de måtte betale alt hvad de havde med sig af penge. Min far havde hævet alt han kunne, netop for at have noget at så imod med under flugten. Skipperen krævede helt enkelt at alle betalte det de kunne, og det var efter hvad far fortalte, 24.000 kroner, hvilket har været en stor formue i 1943.

Personlig kan jeg godt forstå skipperne som tog en meget stor risiko, men jeg kan også se, at de skippere der havde taget meget urimelige betalinger for disse transporter, efter krigen blev retsforfulgt at både politi og skattemyndigheder.


Selve sejladsen var en aften sejlads, og ude på sundet blev der tændt en lyskaster fra et tysk skib, men samtidigt tændte et svensk Marinefartøj sin projektør og pegede ud mod det tyske skib, der så slukkede sin projektør. De fik ved ankomsten til Sverige forklaret, at deres båd på det tidspunkt netop var kommet ind i svensk farvand.

Mere om hele bogen HER


Venlig hilsen 
John Hannover

søndag den 9. september 2018


Min bog - Introduktion til Regnskab henvender sig reelt til de, som uden egentlige forudsætninger for at føre regnskab eller bogføre, alligevel som selvstændige gerne selv vil klare det daglige bogholderi via et af de mange smarte regnskabsprogrammer.

Ud over en masse vigtig viden om det at føre regnskab, anvendeligt for alle regnskabsprogrammer, skrevet så alle kan forstå det, har bogen dog også i slutningen medtaget en række nøgletal, som måske kan siges at være ud over det en begynder absolut har behov for, men som jeg synes kunne være godt for alle at have med. Dem får du lige her ganske gratis i alle fald så kan du jo printe eller gemme, så du kan finde dem, ved behov:

NØGLETAL OG BETEGNELSER:

Nøgletal er en række tal, hvormed man med tal fra et regnskab, oftest årsregnskaber, kan skabe et overblik over et firmas betalingsevne, ”børsværdi”, evne til at forrente den investerede kapital og meget andet.

De bruges ofte, når man vil sammenligne resultater indbyrdes mellem selskaber.

Jeg er klar over, at nøgletal kan være en stor ”mundfuld” i en bog der kalder sig Introduktion til regnskab men jeg mener det kan være nyttigt, i alle fald at kende en del af disse, om ikke andet, til brug som opslagsværk. Jeg medtager derfor her de nøgletal jeg anser for væsentligst:


Omsætningen: Er ofte første tal i et regnskab. Det tal angiver kort beskrevet firmaets samlede salg.

Virksomheder i klasse A og B som de denne bog henvender sig til, kan dog, og vil også i praksis ofte, undlade at vise omsætningen. Det vil de forklare sker, af konkurrencemæssige årsager. I stedet starter deres regnskab med:

Bruttoavance som er det tal der angiver hvor mange penge der er tilbage fra hele salget, efter omkostningerne til vareforbrug eller produktionsomkostninger er trukket fra.

For en ren handelsvirksomhed, vil det generelt betyde – Omsætning minus vareforbrug.
For en fremstillingsvirksomhed, vil det betyde – Omsætning minus produktionsomkostningerne.

Tallet er desværre ikke så let at bruge til sammenligning indbyrdes mellem forskellige virksomheder, da varepris og produktionsomkostninger jo kun kan sammenlignes mellem temmelig ens firmaer. Tallet benyttes også til udregning af Bruttomargin.

Bruttomargin: Tallet kræver man kender omsætningen, så det er et tal, man altid selv kan beregne fra egne regnskaber, men kun kan beregne fra andres regnskaber, hvis omsætningen er opgivet.

Tallet angiver hvilken procentdel af omsætningen firmaet beholder, efter at have indregnet de omkostninger der går til produktionen eller varekøbet. Jo højere procent, jo flere penge beholder firmaet af hver omsætningskrone til dækning af andre omkostninger og fortjeneste.

                                            (Omsætning – vareforbrug/produktions omk.) x 100
Formlen hedder.                                               Omsætning


Bundlinje: Bundlinjen er helt enkelt udtryk for firmaets endelige resultat efter skat og udtrykker beløbet der er til rådighed for ejerne. Udtrykket kommer af, at det er den sidste linje i regnskabets resultatopgørelse.

Et firmas rentabilitet og indtjeningsevne beregnes ud fra en række nøgletal:

Afkastningsgrad: Er en måling for hvorvidt firmaet kan generere overskud af den indskudte kapital. Tallet viser firmaets evne til at skabe overskud i forhold til de penge der er bundet i aktiverne.
                                           
Det måles med formlen     Resultatet af den primære drift  x 100
                                       Aktiverne


Overskudsgrad: Nøgletal for en virksomheds indtjeningsevne. Det angiver hvor meget af virksomhedens omsætning der reelt bliver til overskud. Det beregnes ud fra EBIT (se dette under punktet EBIT) og kaldes også EBIT margin.

Den beregnes som             Overskud før renter og skat x 100
                                                              Omsætning
  

Egenkapitalens forrentning: Er udtryk for hvor meget kapital ejerne får ud af investeringen i virksomheden. Tallet skal gerne være bedre end markedsrenten ved f.eks. investering i sikre statsobligationer, og egenkapitalens forrentning skal gerne være højere, end afkastningsgraden, da det vil vise, at firmaet får mere ud af fremmedkapitalen, end det ville koste at låne tilsvarende beløb til markedsrente.

Formlen til beregning er:      Resultat før skat x 100
                                                      Egenkapital


Dækningsbidrag og dækningsgrad:

Dækningsbidraget er væsentligt for selskaber der beskæftiger sig med varesalg. Det viser hvor meget der er tilbage til selskabets dækning af faste omkostninger, når varer er købt ind og derefter solgt videre. Tallet omfatter varens salgspris minus varens indkøbspris + de direkte omkostninger til emballage og fragt. Tallet regnes ofte om i en procent.

Formlen:                             Dækningsbidrag
                                              Omsætningen


Nulpunktsomsætning: Udtrykker hvor meget virksomheden som minimum skal omsætte for at kunne dække sine kapacitetsomkostninger. Til beregningen anvendes dækningsgraden som vist ovenfor. Tallet viser, hvad der skal sælges, for at omsætningen minus alle de faste omkostninger, og de omkostninger som lige præcis den omsætningen giver selskabet – kan give et rent nul resultat som minimum. Alt andet lig, så vil omsætning under det tal skabe tab, og omsætninger over nulpunktsomsætningen skabe overskud.

Formlen:                             Kapacitetsomkostningerne x 100
                                                          Dækningsgraden


Aktivernes omsætningshastighed: Udtrykker hvor mange gange på et år virksomhedens aktiver omsættes. F.eks. viser tallet hvor mange gange varelageret omsættes på en periode.

Formlen til beregning er:    Omsætningen
                                               Aktiverne

Vil man kun have varelagerets omsætningshastighed, så anvendes i stedet:        

Omsætningen
                                             Varelageret

På tilsvarende måde kan man beregne omsætningshastighed for debitorer og kreditorer m.m.
  
Kapacitetsomkostninger/faste omkostninger: Er de omkostninger, et firma har ved selve det at drive virksomhed. Det vil sige, alle de omkostninger der tages, for at gøre det muligt at drive virksomheden – lokaler, ansatte m.m.

Kapacitetsomkostninger omtales også som faste omkostninger.

I regnskabsanalyser regner man ofte med et nøgletal der viser, firmaet faste omkostninger per enhed der produceres/sælges.

Formlen til beregning er     Kaptacitetsomkostninger x 100
                                                  Afsætning i styk
  
Soliditet – soliditetsgrad: Tallet for soliditet angiver hvor stor andel af et firmas aktiver der er finansieret af egenkapitalen – og det viser dermed firmaets evne til at modstå tab.

Udtrykkes med formlen:    Egenkapitalen x 100
                                                     Aktiverne
  
Likviditet – likviditetsgrad: Er et vigtigt nøgletal og angiver i procent evnen til at betale enhver sit, helt enkelt, at man kan klare sine løbende forpligtelser

Tallet udtrykker i hvor høj grad omsætningsaktiverne, som jo er de aktiver som virksomheden med helt kort varsel kan gøre til rede penge, kan dække den kortfristede gæld, som virksomheden kunne blive udsat for omgående at skulle tilbagebetale.

F.eks. vil en kassekredit høre under kortfristet gæld, da den som udgangspunkt kan opsiges med helt kort varsel.

Er omsætningsaktiverne – og de mest likvide aktiver - mindre end den gæld der kan forfalde pludseligt, ja så kan firmaet jo ikke betale sine udgifter i en sådan situation.

Tallet udtrykkes i formlen:  Omsætningsaktiverne x 100
                                            Kortfristede gældsforpligtelser


Cash flow / Pengestrømsanalyse: Er en af de beregninger som er af stor betydning, men selve beregningen af den er ganske vanskelig, og derfor ikke i sig selv egnet, til en introduktion til regnskab.

Kort beskrevet er pengestrømmen en opgørelse over indbetalinger og udbetalinger i et firma. Beregningen giver et overblik over hvorledes penge bevæger sig i organisationen og kan fungere som en hurtig indikator for ændringen i likviditeten.

Tallet benyttes også af mange investorer til bedømmelse af et selskabs værdi. Kan selskabet skabe en positiv pengestrøm, så har det en værdi i sig selv.


EBIT:            Resultatet før renter og skat (Earning before interest and tax)
                      Letter sammenligning mellem selskaber ved at tage disse to forhold
                      ud af sammenligningen.

EBITDA:      Resultatet før renter, skat, og afskrivninger
                      Earnings Before Interest, Taxes, Depreciation and Amortisation
                      Fjerner ”papirpenge” som afskrivninger og giver bedre indtryk af cashflow.


Aktiemarkedet har også en række vigtige nøgletal, jeg nævner de vigtigste tal:

P/E  eller Price/earning – Prisen for at købe en fortjeneste. Det er et udtryk der bruges meget i aktieinvestering og tallet er udtryk for den pris man som investor skal betale for 1 krone i indtjening af et selskabs overskud. Man tager prisen per aktie (price) og dividerer med indtjeningen per aktie (earning).

Formlen:                                  Aktiekursen
                                            Resultatet per aktie

Aktiens indre værdi: Bruges også til sammenligning af flere aktier mod hinanden. Tallet viser, hvor meget man via aktier betaler for selskabets faktiske egenkapital.

Formlen                                 Egenkapital
                                            Antallet af aktier


K/I: Kurs/Indre værdi udtrykker kort beskrevet den indre værdi (ofte egenkapital) i forhold til børskursen. Den viser dermed, hvor mange gange investorerne er villige til at betale for et aktieselskabs indre værdi, når de køber aktier. Tallet er dermed først og fremmest et godt tal til at illustrere investorens tillid til den fremtidige indtjening. Vil investorerne betale mere end 1 krone for 1 krone i værdi, ja så betyder det, at der er tillid til, at selskabet fremover vil generer mervækst.

Formlen                              Børskursen
                                            Indre værdi

mandag den 27. august 2018

Frihedskæmper skudt på Løvsangervej


Fra min bog - Krigskorrespondance (link til bogen her hvis mere interesse)- som omhandler mine forældres flugt til Sverige fra oktober 1943 til maj 1945. 

Til forståelse kan jeg kort fortællem at mine forældre, jødisk far og ikke jødisk mor, måtte flygte til Sverige, og efterlade sig bl.a en helt nyfødt pige der endnu ikke var kommet fra fødeklinikken. Mormor og morfar flyttede ud i mine forældres hus, og tog sig så bla.a. af min søster Lone - da de turde tage hende ud fra fødeklinikken. Det betød så desværre også, at mormor, der var alene med Lone den dag, ikke turde åbne kælderdøren da en modstandsmand bankede på, på flugt fra tyskerne. Hun turde ikke risikere de kom med ind, og opdagede min søster. Her er afsnittet fra bogen:


Desværre er der også en tragedie under mormor og morfars ophold på Rypevej.

Der opstod en situation, som jeg ved plagede dem begge efter krigen.

Ganske kort inden krigens slutning, måtte mormor afvise en modstandsmand der søgte skjul på Rypevej. 

Modstandsmanden bankede på kælderdøren og ville skjules. Han fortalte, at der var tyskere i hælene på ham. Mormor turde ikke åbne, da hun jo stod med Lone og store forklaringsproblemer, dersom tyskere trængte ind.

Mormor bad ham prøve et andet sted på vejen, og han løb væk.

Historien kan bla.a. læses på lokalhistorier Gentofte som beskrevet af Dines Bogø.

Den 20 marts 1945 var tre modstandsfolk kørt på cykel ud for at hente våben i Ordrup.
Gruppen bestod af gruppelederen Jørgen Borchost stud. jur., Poul Nielsen maskinlærling hos Atlas og Jens Thomsen, en yngre student.

Ved togviadukten på Bernstoffsvej, lige ved Bernstoffsvejens station, bemærkede de tre, at en bil fulgte meget langsomt efter dem. Fra bilen råbtes stop, og da de tre lagde an til at flygte, blev der affyret skud mod dem.

De delte sig derfor som aftalt. Poul Nielsen og Jørgen Borchorst forsatte på cykel ned af Rågevej. Poul Nielsen blev ramt i foden af skud, men de to klarede sig fri.

Jens Thomsen forsatte til fods.

Her har han tydeligvis søgt ind i huse, eller i alle fald i Rypevej 4. Derfra er han forsat over til Løvsangervej 4, nogle få haver borte.

Forfølgerne viste sig siden at være medlemmer af den såkaldte ”Brøndum gruppe” som bestod af ca. 40 mand, hvoraf halvdelen var danske medløbere. Gruppen udførte fra slutningen af 1943 og frem til befrielsen i nærheden af 100 drab. Herudover udførte de andre drabsforsøg, togattentater og sprængninger af bygninger hvorved mange blev sårede, og en del omkom.

Jens Thomsen nåede frem til villaen Løvsangervej 4. Her smed Brøndum folkene en eller flere håndgranater mod villaen, og truede ejeren, Købmand Frederik Levison og hans hustru med, at villaen ville blive sprængt i luften.

Jens Thomsen hørte råbene og truslerne og valgte at komme ud og overgive sig.

På vej ud til Brøndum gruppens bil, blev han beskudt bagfra, og ramt bl.a. i højre tinding, og han faldt død om i haven.

Tyskerne begravede hastigt Jens Thomsen i Ryvangen. Her blev stedet fundet i juni 1945. 

Jens Thomsen blev endeligt genbegravet den 29. august 1945 i mindelunden, ved siden af sin første gruppeleder, Ejler Hurtigkarl, som blev dræbt i kamp 17. januar 1945.

Dette billede fra Google earth visen den korte afstand mellem Rypevej 4 - nederst i billedet, og Løvsangervej 3, hvor drabet på modstandsmanden fandt sted:


Mere om hele bogen HER


Venlig hilsen 
John Hannover